Suchen Sie nach einer zuverlässigen Möglichkeit, Zahlungen in Ihrem Online-Shop entgegenzunehmen? Die drei gängigsten Optionen sind die direkte PayPal-Integration, die PayPal-Abwicklung durch einen Drittanbieter und die Kreditkartenabwicklung. Sie unterscheiden sich erheblich hinsichtlich Abrechnungsgeschwindigkeit, Sicherheit der Gelder und Gebühren. Die falsche Wahl kann zu eingefrorenen Geldern oder langsamen Auszahlungen führen, wobei eingeschränkte und sensible Kategorien besonders gefährdet sind. Dieser Artikel stellt die drei Optionen gegenüber, weist auf Lücken in den Informationen hin und bietet einen Entscheidungsleitfaden, der auf dem Risiko Ihrer Kategorie, Ihrem Umsatzvolumen und Ihrer Unternehmensphase basiert. Das Ziel ist es, Ihnen dabei zu helfen, Ihre Zahlungsabwicklung schneller einzurichten und kostspieliges Ausprobieren zu vermeiden.
TL;DR: Wie wählt man eine Zahlungsmethode für einen Online-Shop aus?
Bei der direkten PayPal-Integration werden Zahlungen auf Ihrem eigenen PayPal-Konto verbucht. Die Freigabe erfolgt schnell, aber PayPal legt die Risikoregeln allein fest. Bei der PayPal-Einziehung durch einen Drittanbieter werden Zahlungen über das Konto eines anderen eingezogen. Die Einstiegshürde ist niedrig, doch dies verstößt gegen die Nutzungsbedingungen von PayPal, und Ihre Gelder können zusammen mit denen des Kontoinhabers eingefroren werden. Kartenzahlungsabwicklung bedeutet, dass Sie ein eigenes Händlerkonto beantragen. Die Prüfung ist strenger, dafür erhalten Sie klarere und besser vorhersehbare Gebühren.
Standard- und risikoarme Kategorien wie Bekleidung, Tierbedarf und Haushaltswaren können mit Shoplazza Payments starten, das bereits ab T+2 abrechnet. Für eingeschränkte Kategorien wie E-Zigaretten-Produkte können Anbieter genutzt werden, die risikoreiche Waren unterstützen, beispielsweise Useepay, Authorize.net und Wintopay, sodass man nicht auf den Einzug durch Dritte angewiesen ist.
Was sind „Direct PayPal“, „PayPal-Inkasso durch Dritte“ und „Kartenakquise“?
Der wesentliche Unterschied besteht darin, wer das Geld zunächst einbehält und wer Ihre Händlerinformationen einsehen kann.
Direkte PayPal-Integration
Bei der direkten Integration verbinden Sie Ihr eigenes PayPal-Geschäftskonto mit Ihrem Checkout. Die Zahlung des Käufers geht direkt auf Ihr PayPal-Konto ein, und PayPal kann Ihren vollständigen Transaktionsverlauf einsehen. Risikoregeln gelten direkt für Ihr Konto. PayPal entscheidet, ob eine rollierende Reserve angelegt, weitere Unterlagen angefordert oder das Konto eingeschränkt wird. Dies eignet sich für Verkäufer von konformen Standardwaren, die damit einverstanden sind, dass PayPal ihre Transaktionen überprüft.
Kartenakquise
Beim Karten-Acquiring beantragen Sie Ihr eigenes Händlerkonto. Kartenzahlungen werden direkt auf Ihr Abrechnungskonto gutgeschrieben, ohne den Umweg über PayPal zu nehmen. Sie durchlaufen eine umfassende Händlerprüfung, die die Gewerbeanmeldung, die Umsatzhistorie und Angaben zur Produktkategorie umfasst. Das dauert zwar länger, aber die Risikoregeln sind klarer und leichter vorhersehbar. Diese Option eignet sich für Verkäufer, die bereits ein gewisses Umsatzvolumen haben und bereit sind, die Überprüfung im Interesse langfristiger Stabilität zu durchlaufen.
PayPal-Inkasso durch Dritte
Bei der Einziehung durch Dritte eröffnen Sie kein eigenes PayPal-Konto. Käufer zahlen zunächst auf das Hauptkonto des Anbieters ein, und der Anbieter rechnet nach einem vereinbarten Zeitplan mit Ihnen ab. PayPal sieht den gesamten Transaktionspool des Anbieters, nicht das Profil eines einzelnen Verkäufers. Dies ist üblich bei Verkäufern von eingeschränkten Waren oder bei neueren Verkäufern, die die direkte Prüfung durch PayPal noch nicht bestehen können.
Der Haken dabei ist, dass Sie das PayPal-Konto einer anderen Person nutzen, was gegen die Nutzungsbedingungen von PayPal verstößt, die das Einziehen von Zahlungen über fremde Konten oder die gemeinsame Nutzung von Konten verbieten. Wenn das Risikosystem von PayPal dies entdeckt, kann Ihr Konto eingeschränkt werden, Ihre Guthaben können für 180 Tage eingefroren werden oder das Geld kann sogar beschlagnahmt werden. Auf dem Papier gehört dieses Geld dem Einzieher, sodass Sie fast keine Möglichkeit haben, Einspruch einzulegen. Wenn der Anbieter mit dem Geld verschwindet oder sein Konto aufgrund eines anderen Kunden geschlossen wird, wird Ihr Geld ebenfalls eingefroren. Auch Rückbuchungsstreitigkeiten hängen vollständig von der Kooperation des Anbieters ab. Und da es keinen legitimen Weg gibt, auf dem die Einnahmen zu Ihnen gelangen können, können Steuererklärung, Buchhaltung und Mittelbeschaffung beeinträchtigt werden.
Unabhängig davon, ob Sie neu im Geschäft sind oder schon seit Jahren verkaufen: Ein sicherer Weg ist es, ein PayPal-Geschäftskonto unter Ihrem eigenen Unternehmen zu beantragen und Auszahlungen über einen lizenzierten grenzüberschreitenden Zahlungsdienstleister vorzunehmen. Verkäufer mit Sitz in Asien nutzen häufig Anbieter wie PingPong, LianLian Global oder WorldFirst. Verkäufer in den USA oder Europa können sich Payoneer oder Airwallex ansehen. Akzeptieren Sie außerdem Kreditkarten und andere Zahlungsmethoden, um Ihr Risiko zu streuen. Wenn Ihre Produktkategorie sensibel ist, wie beispielsweise E-Zigaretten-Produkte, können Sie einen Zahlungsanbieter nutzen, der risikoreiche Kategorien unterstützt, zum Beispiel Useepay, Authorize.net oder Wintopay. Alle drei sind bereits in den Shoplazza-Admin-Bereich integriert, sodass Sie kein fremdes Konto nutzen müssen.
Wie schneiden die drei Methoden in Bezug auf Konversionsrate, Abrechnungsgeschwindigkeit, Sicherheit der Gelder und versteckte Kosten im Vergleich ab?
Datenstand: Oktober 2026. Bei der direkten PayPal- und Kreditkartenabwicklung basieren Gebühren und Sperrfristen auf offiziellen oder branchenüblichen Daten. Für die PayPal-Einziehung durch Drittanbieter liegen noch keine verlässlichen Daten vor, daher basieren die Zahlen in der Tabelle auf Markterfahrungen.
| Direkte PayPal-Zahlungen | PayPal-Einzug über Drittanbieter | Kreditkartenabwicklung | |
| Konversion | Käufer werden zur Zahlung an PayPal weitergeleitet, was einen zusätzlichen Schritt erfordert | Hängt davon ab, wie gut der Anbieter seinen Bezahlvorgang an die lokalen Gegebenheiten anpasst; die Qualität variiert | In der Regel ein eingebetteter Checkout mit weniger Weiterleitungen |
| Abwicklungsgeschwindigkeit | Sofort, doch die Freigabe der Gelder kann sich verzögern, wenn eine rollierende Reserve gilt | Auszahlung erfolgt nach der Abrechnung der zweiten Stufe durch den Anbieter; der Zyklus variiert je nach Anbieter | Die Abrechnung erfolgt nach Ablauf der Reservefrist und dauert bei risikoreichen Händlern länger |
| Grundgebühr | Die von PayPal veröffentlichten Händlergebühren, in der Regel ohne Aufschlag für Standardkategorien | Bitte beim Anbieter nachfragen. Marktbeobachtungen deuten auf Abzüge von 20 % oder mehr hin | Durchschnittlich 3,49 % bis 3,95 %, zuzüglich etwa 0,25 $ pro Transaktion |
| Sperrfrist | In der Regel werden 10 % für 90 Tage einbehalten | Keine öffentlichen Daten und eine unvorhersehbare Wartezeit bis zum Eingang der Gelder | 90 bis 180 Tage bei 5 % bis 10 % (in einigen Fällen bis zu 15 % oder mehr) |
| Bearbeitung von Rückbuchungen | Streitfallabwicklung über das PayPal-Verfahren | Zunächst sind Nachweise des Anbieters erforderlich, daher sind mehr Schritte nötig | Etwa 20 $ oder mehr pro Fall, zuzüglich des Aufwands für die Anfechtung |
Die gängigste rollierende PayPal-Rückstellung beträgt 10 % des Transaktionswerts und wird nach 90 Tagen freigegeben. Der genaue Prozentsatz und die Anzahl der Tage werden von Fall zu Fall auf der Grundlage des Kontorisikos festgelegt. Die Sätze und Rückstellungsbeträge für Händler mit hohem Risiko stammen aus den Tarifrichtlinien von PaymentCloud, und die tatsächlichen Bedingungen richten sich nach dem Vertrag Ihres Acquirers. Die Behauptung, dass das Inkasso durch Dritte 20 % oder mehr kostet, stützt sich auf kein offizielles Gebührenpapier und keinen Branchenbericht. Es handelt sich eher um von Fall zu Fall weitergegebene Erfahrungen; fragen Sie daher den Anbieter nach schriftlichen Gebührenbedingungen, bevor Sie eine Entscheidung treffen.
Inwieweit beeinflusst die Art der von Ihnen verkauften Produkte das Risiko?
Zahlungsanbieter stufen Händler nach dem ein, was sie verkaufen. Je risikoreicher Ihre Produkte sind, desto größer ist die Differenz zwischen den drei Methoden. Bei Standardwaren sind die Unterschiede begrenzt. Bei eingeschränkten Waren können die Rückbuchungsraten und die Wahrscheinlichkeit einer Sperrung von Geldern um eine Größenordnung variieren.
Standardprodukte und Produkte mit geringem Risiko
Bekleidung, Tierbedarf und Haushaltswaren werden im Allgemeinen als Händler mit geringem Risiko eingestuft. Die drei Methoden bergen ein ähnliches Risiko, sodass die Abwägung hauptsächlich zwischen Abrechnungsgeschwindigkeit und Gebühren erfolgt.
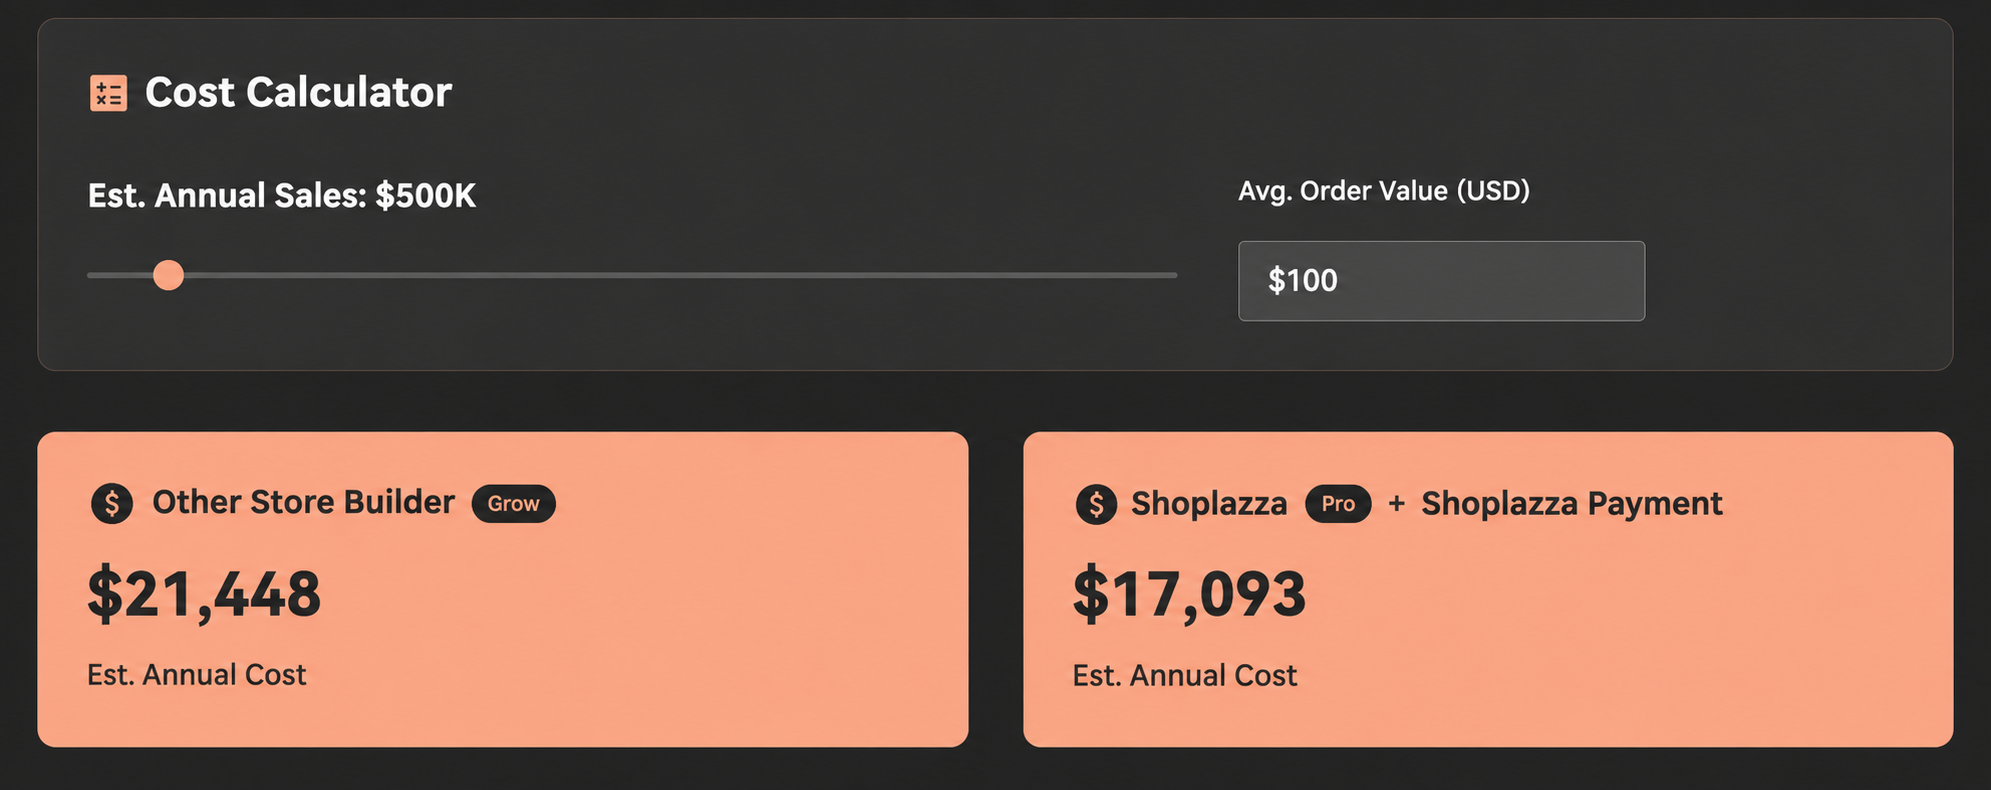
Diese Verkäufer können mit den in ihre Shop-Plattform integrierten Zahlungswerkzeugen beginnen. Shoplazza Payments beispielsweise gibt eine Abrechnungsgeschwindigkeit von T+2 an. Nutzt man den Kostenrechner auf der Website von Shoplazza Payments, würde ein Shop mit einem Jahresumsatz von 500.000 US-Dollar und einem durchschnittlichen Bestellwert von 100 US-Dollar im „Pro“-Tarif von Shoplazza mit Shoplazza Payments schätzungsweise 17.000 US-Dollar pro Jahr zahlen. Eine vergleichbare Konfiguration im „Grow“-Tarif eines Mitbewerbers kostet etwa 21.000 US-Dollar. Die tatsächlichen Tarife können je nach Händlerunternehmen und den von Ihnen gewählten Zahlungsmethoden variieren. Für weitere Details können Sie sich an einen Zahlungsexperten wenden.
Produkte mit mittlerem Risiko, wie beispielsweise Erotikartikel und Nahrungsergänzungsmittel
Erotikartikel und Nahrungsergänzungsmittel, insbesondere funktionelle Nahrungsergänzungsmittel und CBD, sind typische Produkte mit mittlerem Risiko. Hochrisikozahlungsabwickler wie PaymentCloud geben öffentlich an, dass sie Erotik-Websites, Anbieter von Nahrungsergänzungsmitteln und E-Zigaretten-Produkte bedienen. Ihre Gebühren liegen im Durchschnitt bei etwa 3,49 % bis 3,95 %, wobei 5 % bis 10 % (in manchen Fällen bis zu 15 % oder mehr) für 90 bis 180 Tage einbehalten werden. Das ist insgesamt höher als bei Händlern für Standardwaren. Für die Abwicklung über PayPal als Drittanbieter bei diesen Produkten liegen ebenfalls keine öffentlichen Zahlen zu Rückbuchungen oder Genehmigungen vor. Die Markterfahrung zeigt, dass Verkäufer mit größerer Wahrscheinlichkeit um zusätzliche Unterlagen gebeten werden.
Risikoreiche, beschränkte Waren wie Vape-Produkte
Vape-Produkte sind die Produktart mit den umfassendsten Daten. Branchenangaben beziffern die natürlichen Rückbuchungsraten auf 1 % bis 2 %, was nahe an oder über den Überwachungsschwellen von Visas VAMP (eine kombinierte Betrugs- und Streitfallquote von 1,5 % bei 1.500 oder mehr Fällen pro Monat) und Mastercards ECM (100 oder mehr Rückbuchungen pro Monat und eine Quote von 1,5 %). Aus diesem Grund akzeptieren gängige Zahlungskanäle Vape-Produkte in der Regel nicht. Shopify, Wix und Amazon haben Vape-Produkte aus ihren Angeboten verbannt.
Shoplazza, BigCommerce und WordPress (über WooCommerce) erlauben weiterhin konforme ENDS-Produkte. Im Zahlungsleitfaden für Vape-Produkte von Shoplazza heißt es, dass Verkäufer im Admin-Bereich nach Useepay, Authorize.net oder Wintopay suchen und die Anbindung abschließen können – ohne separate Integration und ohne geliehene Konten.
Wie sollte ein neuer Shop-Betreiber eine Zahlungslösung auswählen?
Beurteilen Sie dies anhand von drei Aspekten: Kategorierisiko, Umsatzvolumen und technische Kapazität, anstatt sich auf die Aussage „Jedes hat Vor- und Nachteile, es kommt darauf an“ zu verlassen.
- Prüfen Sie das Risikolevel Ihrer Kategorie. Bei Standardkategorien sollten Sie zunächst die Konversionsrate und die Abwicklungsgeschwindigkeit betrachten. Bei Kategorien mit mittlerem und hohem Risiko sollten Sie zunächst sicherstellen, dass ein Zahlungsanbieter bereit ist, Sie als Kunden aufzunehmen.
- Prüfen Sie Ihr Budget und Ihr monatliches Umsatzvolumen. Wenn Sie weniger als 10.000 US-Dollar im Monat umsetzen und noch nicht über die erforderlichen Geschäftsunterlagen verfügen, beginnen Sie mit einer Zahlungsmethode, die geringe Einstiegshürden hat, und wechseln Sie erst, wenn Ihr Umsatzvolumen und Ihre Unterlagen stabil sind. Wenn Sie monatlich konstant 50.000 US-Dollar oder mehr umsetzen und eine Dokumentenprüfung bewältigen können, beantragen Sie frühzeitig ein eigenes Händlerkonto, um langfristige Stabilität und vorhersehbare Gebühren zu erhalten. Diese beiden Stufen sind Faustregeln, keine Branchenstandards, und die tatsächlichen Schwellenwerte variieren je nach Acquirer und Kategorie.
- Prüfen Sie Ihre technischen und betrieblichen Kapazitäten. Können Sie mehrere Zahlungskanäle verwalten, Konten abgleichen und Streitfälle gleichzeitig bearbeiten? Das ist die dritte Ebene. Wenn Ihr Team klein ist, nehmen Ihnen in Ihre Shop-Plattform integrierte Zahlungstools einen Großteil dieser Arbeit ab. Wenn Ihr Shop bereits Shoplazza Payments nutzt, sind die gängigen Zahlungsmethoden in den Admin-Bereich integriert, sodass Sie diese nicht separat anbinden und abgleichen müssen.
Richten Sie eine Zahlungsabwicklung ein, die zu Ihrem Shop passt
Ihre Entscheidung hängt von drei Fragen ab. Das Kategorierisiko entscheidet darüber, ob Sie eine bestimmte Zahlungsmethode überhaupt nutzen können. Das Umsatzvolumen entscheidet darüber, ob sich die Prüfung eines strengeren Zahlungskanals lohnt. Die technischen Kapazitäten entscheiden darüber, ob Sie auf die integrierte Lösung Ihrer Shop-Plattform zurückgreifen sollten, um den Wartungsaufwand zu reduzieren.
Standard- und risikoarme Kategorien können mit einer plattformeigenen Option wie Shoplazza Payments beginnen. Eingeschränkte Kategorien wie E-Zigaretten-Produkte können Useepay, Authorize.net oder Wintopay direkt im Admin-Bereichanbinden und so riskante Umgehungslösungen wie den Einzug durch Drittanbieter vermeiden.
Häufig gestellte Fragen zur Auswahl einer Zahlungsmethode für Ihren Online-Shop
F: Was ist für einen neuen Shop mit eingeschränkten Waren besser: die Einziehung über einen Drittanbieter wie PayPal oder direkt über PayPal?
Der Einzug über einen Drittanbieter ist unkompliziert, aber Sie nutzen dabei das Konto eines anderen, was gegen die Nutzungsbedingungen von PayPal verstößt. Wenn das Konto gesperrt wird oder der Anbieter in Schwierigkeiten gerät, können Ihre Gelder ebenfalls eingefroren werden, und es ist schwierig, dagegen Einspruch einzulegen. Ein sicherer Weg für einen neuen Verkäufer von Waren mit Beschränkungen ist es, den Zahlungseingang über Ihr eigenes Unternehmen abzuwickeln. Wenn Ihre Kategorie sensibel ist, suchen Sie nach Anbietern, die risikoreiche Kategorien unterstützen, wie beispielsweise Useepay, Authorize.net oder Wintopay.
F: Ist die Kreditkartenabwicklung immer sicherer als PayPal?
Nicht unbedingt. Die Sicherheit hängt von Ihrer Kategorie und Ihrer Kontohistorie ab, nicht von der Zahlungsmethode selbst. Der Vorteil des Kreditkarten-Acquiring besteht darin, dass die Risikoregeln klarer sind, sobald Sie zugelassen sind. Auch die rollierende Reserve von PayPal ist offiziell dokumentiert. Entscheidend ist, ob Ihre Kategorie und Ihre Transaktionshistorie eine zusätzliche Überprüfung auslösen.
F: Stimmt es, dass bei der Einziehung über einen PayPal-Drittanbieter 20 % oder mehr abgezogen werden?
Es gibt keine verlässliche Quelle, die Daten veröffentlicht, die diese Behauptung stützen. Es handelt sich eher um Erfahrungen aus Einzelfällen, die weitergegeben werden. Die tatsächlichen Abzüge variieren stark je nach Anbieter, Kategorie und Umsatzvolumen. Fragen Sie daher den Anbieter nach den schriftlichen Gebührenbedingungen.
F: Wenn ich die integrierten Zahlungsfunktionen meiner Shop-Plattform nutze, brauche ich dann trotzdem einen separaten externen Zahlungsabwickler?
Das hängt von Ihrer Kategorie ab. Für Standard- oder risikoarme Kategorien reicht dies in der Regel aus. Shoplazza Payments deckt beispielsweise gängige Kreditkarten, digitale Geldbörsen und BNPL ab. Für eingeschränkte Kategorien wie E-Zigaretten nutzen Sie die speziellen Kanäle, die die Plattform bereits integriert hat, und müssen dennoch sicherstellen, dass jeder Kanal Ihre Kategorie unterstützt.
F: Wie lange dauert es, bis ich erfahre, dass ein Shop mit hohem Risiko die falsche Zahlungsmethode gewählt hat?
Darauf gibt es keine pauschale Antwort, da dies davon abhängt, wie oft der Acquirer das Risiko überprüft. Bei einigen Konten werden zusätzliche Unterlagen angefordert, sobald das Umsatzvolumen steigt, während andere erst nach mehreren Monaten überprüft werden. Entscheidend ist, nicht auf ein Problem zu warten und erst danach Anpassungen vorzunehmen. Bevor Sie sich für eine Zahlungsmethode entscheiden, sollten Sie klären, wie risikobehaftet Ihre Kategorie aus Sicht des von Ihnen angestrebten Kanals erscheint.
