Vous recherchez une solution fiable pour accepter les paiements sur votre boutique en ligne ? Les trois options les plus courantes sont l’intégration directe de PayPal, la collecte PayPal par un tiers et l’acquisition de cartes bancaires. Elles diffèrent considérablement en termes de rapidité de règlement, de sécurité des fonds et de frais. Un mauvais choix peut entraîner le gel des fonds ou des versements lents, et les catégories soumises à des restrictions ou sensibles sont particulièrement exposées. Cet article compare ces trois options, signale les lacunes en matière d'informations et propose un processus de décision en fonction du niveau de risque de votre catégorie, de votre volume de ventes et de votre stade de développement. L'objectif est de vous aider à mettre en place votre système de paiement plus rapidement et à éviter des essais et erreurs coûteux.
En bref : comment choisir un mode de paiement pour une boutique en ligne ?
L’intégration directe de PayPal vous permet d’encaisser les paiements sur votre propre compte PayPal. L’approbation est rapide, mais PayPal décide seul des règles en matière de risque. L’encaissement PayPal par un tiers signifie que vous encaissez via le compte d’une autre personne. La barrière à l’entrée est faible, mais cela enfreint les conditions d’utilisation de PayPal, et vos fonds peuvent être gelés en même temps que ceux du titulaire du compte. L’acquisition de cartes implique de demander votre propre compte marchand. L’examen est plus strict, mais en contrepartie, vous bénéficiez de frais plus clairs et plus prévisibles.
Les catégories standard et à faible risque, telles que les vêtements, les articles pour animaux de compagnie et les articles ménagers, peuvent commencer avec Shoplazza Payments, qui effectue les règlements en seulement T+2. Les catégories soumises à des restrictions, comme les produits de vapotage, peuvent faire appel à des prestataires prenant en charge les produits à haut risque, tels que Useepay, Authorize.net et Wintopay, ce qui évite de devoir recourir à un service de collecte tiers.
Qu’entendent-on par « PayPal direct », « encaissement PayPal par un tiers » et « acquisition de cartes » ?
La différence essentielle réside dans le fait de savoir qui détient les fonds en premier et qui a accès à vos informations de commerçant.
Intégration directe à PayPal
Avec l’intégration directe, vous connectez votre propre compte professionnel PayPal à votre processus de paiement. Le paiement de l’acheteur est versé directement sur votre compte PayPal, et PayPal a accès à l’historique complet de vos transactions. Les règles de gestion des risques s’appliquent directement à votre compte. C’est PayPal qui décide d’appliquer ou non une réserve glissante, de demander des documents supplémentaires ou de limiter le compte. Cette solution convient aux vendeurs de produits standard conformes qui acceptent que PayPal examine leurs transactions.
Acquiseur de cartes
Avec l’acquisition par carte, vous demandez votre propre compte marchand. Les paiements par carte sont versés directement sur votre compte de règlement sans passer par PayPal. Vous faites l’objet d’un examen complet de votre activité, portant sur l’enregistrement de votre entreprise, l’historique de vos ventes et les détails de votre catégorie. Le processus est plus long, mais les règles de gestion des risques sont plus claires et plus prévisibles. Cette solution convient aux vendeurs qui génèrent déjà un certain volume de ventes et qui sont prêts à se soumettre à un examen en vue d’une stabilité à long terme.
Encaissement PayPal par un tiers
Avec l’encaissement par un tiers, vous n’ouvrez pas votre propre compte PayPal. Les acheteurs versent d’abord leur paiement sur le compte principal du prestataire, qui vous reverse ensuite les fonds selon un calendrier convenu. PayPal a accès à l’ensemble des transactions du prestataire, et non au profil individuel d’un vendeur. Cette solution est courante chez les vendeurs de produits soumis à des restrictions, ou chez les nouveaux vendeurs qui ne peuvent pas encore passer l’examen direct de PayPal.
Le problème, c’est que vous utilisez le compte PayPal de quelqu’un d’autre, ce qui enfreint les conditions d’utilisation de PayPal interdisant la collecte de fonds via des comptes tiers ou le partage de comptes. Si le système de gestion des risques de PayPal le détecte, votre compte peut être restreint, vos fonds peuvent être gelés pendant 180 jours, voire la somme peut être saisie. Sur le papier, cet argent appartient à la partie qui le perçoit ; vous n’avez donc pratiquement aucun moyen de faire appel. Si le prestataire disparaît avec les fonds, ou si son compte est fermé à cause d’un autre client, votre argent est gelé en conséquence. Les litiges liés aux rétrofacturations dépendent également entièrement de la coopération du prestataire. Et comme il n’existe aucun moyen légal pour que ces revenus vous parviennent, cela peut avoir des répercussions sur votre déclaration d’impôts, votre comptabilité et la collecte de fonds.
Que vous soyez novice ou que vous vendiez depuis des années, une solution plus sûre consiste à ouvrir un compte professionnel PayPal au nom de votre propre entité et à effectuer vos retraits via un prestataire de paiement transfrontalier agréé. Les vendeurs basés en Asie ont souvent recours à des prestataires tels que PingPong, LianLian Global ou WorldFirst. Ceux situés aux États-Unis ou en Europe peuvent se tourner vers Payoneer ou Airwallex. Acceptez également les cartes de crédit et d’autres moyens de paiement afin de répartir vos risques. Si votre catégorie est sensible, comme les produits de vapotage, vous pouvez faire appel à un prestataire de paiement prenant en charge les catégories à haut risque, par exemple Useepay, Authorize.net ou Wintopay. Ces trois prestataires sont déjà intégrés dans l’interface d’administration de Shoplazza ; vous n’avez donc pas besoin d’emprunter le compte de quelqu’un d’autre.
Comment ces trois méthodes se comparent-elles en termes de taux de conversion, de rapidité de règlement, de sécurité des fonds et de coûts cachés ?
Données vérifiées en octobre 2026. Pour les paiements directs via PayPal et l’acquisition par carte bancaire, les frais et les délais de mise à disposition des fonds s’appuient sur des données officielles ou issues du secteur. Concernant l’encaissement PayPal par un tiers, il n’existe pas encore de données faisant autorité ; les chiffres indiqués dans le tableau sont donc issus de l’expérience du marché.
| PayPal direct | Encaissement PayPal via un prestataire tiers | Acquisition par carte | |
| Conversion | Les acheteurs sont redirigés vers PayPal pour effectuer le paiement, ce qui ajoute une étape | Cela dépend de la qualité de la localisation de la page de paiement par le prestataire ; la qualité varie | Généralement, un processus de paiement intégré avec moins de redirections |
| Rapidité du règlement | Instantanée, mais les fonds peuvent être débloqués avec un certain retard si une réserve glissante s'applique | Versement effectué après le règlement de deuxième niveau du prestataire ; le cycle varie selon le prestataire | Le règlement intervient après la période de réserve et prend plus de temps pour les commerçants à haut risque |
| Taux de base | Taux publiés par PayPal pour les commerçants, généralement sans supplément pour les catégories standard | À confirmer auprès du prestataire. L’expérience du marché suggère des retenues de 20 % ou plus | De 3,49 % à 3,95 % en moyenne, plus environ 0,25 $ par transaction |
| Période de retenue | Généralement, 10 % sont bloqués pendant 90 jours | Aucune donnée publique disponible, et délai d’attente imprévisible avant la réception des fonds | De 90 à 180 jours, à un taux de 5 % à 10 % (jusqu’à 15 % voire plus dans certains cas) |
| Traitement des rétrofacturations | Litige via la procédure PayPal | Il faut d’abord obtenir des preuves auprès du prestataire, ce qui implique davantage d’étapes | Environ 20 $ ou plus par dossier, sans compter le temps consacré à la contestation |
La réserve glissante PayPal la plus courante retient 10 % de la valeur de la transaction et la libère au bout de 90 jours. Le pourcentage exact et le nombre de jours sont fixés au cas par cas, en fonction du risque associé au compte. Les taux et les montants de réserve pour les commerçants à haut risque proviennent des recommandations tarifaires de PaymentCloud, et les conditions réelles dépendent du contrat de votre acquéreur. L’affirmation selon laquelle le recouvrement par un tiers s’élève à 20 % ou plus ne s’appuie sur aucun document officiel relatif aux frais ni sur aucun rapport sectoriel. Elle ressemble davantage à une expérience partagée au cas par cas ; avant de prendre une décision, demandez donc au prestataire les conditions tarifaires par écrit.
Dans quelle mesure le type de produit que vous vendez influe-t-il sur le risque ?
Les prestataires de paiement évaluent les commerçants en fonction de ce qu’ils vendent. Plus vos produits sont risqués, plus l’écart entre les trois méthodes est important. Pour les produits standard, les différences sont limitées. Pour les produits soumis à des restrictions, les taux de rétrofacturation et le risque de gel des fonds peuvent varier d’un ordre de grandeur.
Produits standard et à faible risque
Les vêtements, les articles pour animaux de compagnie et les articles ménagers sont généralement considérés comme des commerces à faible risque. Les trois méthodes présentent un risque similaire ; le choix se joue donc principalement sur la rapidité de règlement et les frais.
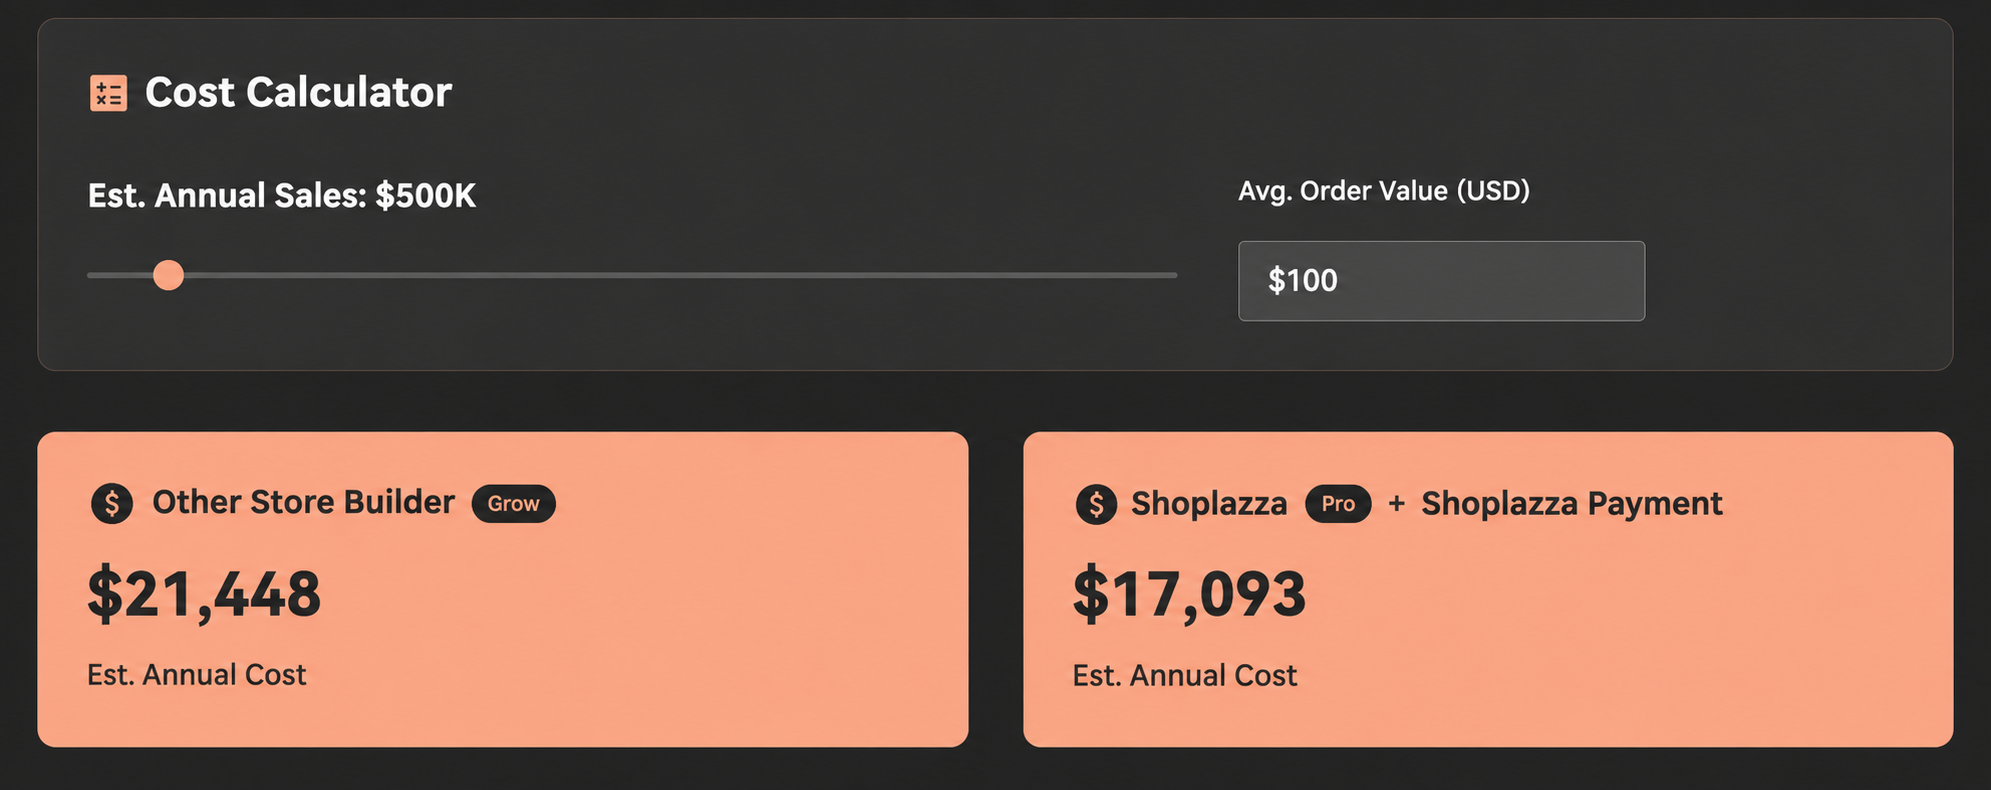
Ces vendeurs peuvent commencer par utiliser les outils de paiement intégrés à la plateforme de leur boutique. Shoplazza Payments, par exemple, propose un règlement aussi rapide que T+2. En utilisant l’estimateur de coûts disponible sur le site de Shoplazza Payments, une boutique réalisant un chiffre d’affaires annuel de 500 000 $ et dont la valeur moyenne des commandes est de 100 $ paierait environ 17 000 $ par an avec la formule Pro de Shoplazza, incluant Shoplazza Payments. Une configuration comparable sur la formule «Grow» d’un concurrent reviendrait à environ 21 000 $. Les tarifs réels peuvent varier en fonction de l’entité commerciale et des modes de paiement que vous choisissez. Pour plus de détails, vous pouvez vous adresser à un expert en paiements.
Produits à risque moyen, tels que les produits pour adultes et les compléments alimentaires
Les produits pour adultes et les compléments alimentaires, en particulier les compléments fonctionnels et le CBD, sont des produits typiquement à risque moyen. Des acquéreurs spécialisés dans les risques élevés, comme PaymentCloud, déclarent ouvertement prendre en charge les sites pour adultes, les compléments alimentaires et les produits de vapotage. Leurs taux s’élèvent en moyenne à environ 3,49 % à 3,95 %, avec une retenue de 5 % à 10 % (pouvant aller jusqu’à 15 % ou plus dans certains cas) pendant 90 à 180 jours. Ces conditions sont globalement plus strictes que celles appliquées aux commerçants vendant des produits standard. En ce qui concerne l’encaissement via PayPal pour ces produits, il n’existe pas non plus de chiffres publics relatifs aux rétrofacturations ou aux taux d’approbation. L’expérience du marché montre que les vendeurs sont plus susceptibles de se voir demander des documents supplémentaires.
Produits à haut risque soumis à des restrictions, tels que les produits de vapotage
La vapotage est le type de produit pour lequel les données sont les plus complètes. Les chiffres du secteur estiment les taux de rétrofacturation naturels entre 1 % et 2 %, ce qui est proche ou supérieur aux seuils de surveillance du programme VAMP de Visa (un taux combiné de fraude et de litiges de 1,5 % avec 1 500 cas ou plus par mois) et de l’ECM de Mastercard (100 rétrofacturations ou plus par mois et un taux de 1,5 %). C’est pourquoi les canaux de paiement traditionnels n’acceptent généralement pas les produits de vapotage. Shopify, Wix et Amazon ont tous banni les produits de vapotage de leurs plateformes.
Shoplazza, BigCommerce et WordPress (via WooCommerce) autorisent toujours les produits ENDS conformes. Le guide de paiement dédié à la vape de Shoplazza indique que les vendeurs peuvent rechercher Useepay, Authorize.net ou Wintopay dans l’espace d’administration et finaliser la connexion, sans intégration distincte ni comptes empruntés.
Comment un nouveau vendeur en ligne doit-il choisir sa configuration de paiement ?
Évaluez la situation selon trois critères : le niveau de risque de la catégorie, le volume des ventes et les capacités techniques, plutôt que de vous contenter de dire « chacun a ses avantages et ses inconvénients, ça dépend ».
- Vérifiez le niveau de risque de votre catégorie. Pour les catégories standard, examinez d’abord le taux de conversion et la rapidité de règlement. Pour les catégories à risque moyen ou élevé, assurez-vous d’abord qu’un prestataire est disposé à vous accepter.
- Évaluez votre budget et votre volume mensuel. Si vous réalisez moins de 10 000 $ par mois et que vous ne disposez pas encore des documents commerciaux requis, commencez par une solution peu contraignante, puis changez de solution lorsque votre volume et vos formalités administratives seront stabilisés. Si vous réalisez un chiffre d’affaires régulier de 50 000 $ ou plus par mois et que vous êtes en mesure de gérer un examen de vos documents, demandez dès que possible votre propre compte marchand afin de bénéficier d’une stabilité à long terme et de frais prévisibles. Ces deux niveaux constituent des règles empiriques, et non des normes du secteur ; les seuils réels varient selon l’acquéreur et la catégorie.
- Évaluez vos capacités techniques et opérationnelles. Êtes-vous en mesure de gérer simultanément plusieurs canaux de paiement, d’effectuer le rapprochement des comptes et de traiter les litiges ? Il s’agit là du troisième niveau. Si votre équipe est réduite, les outils de paiement intégrés à la plateforme de votre boutique allègent considérablement cette charge. Si votre boutique utilise déjà Shoplazza Payments, les modes de paiement courants sont intégrés à l’espace d’administration ; vous n’avez donc pas besoin de les connecter ni de les rapprocher séparément.
Configurez un système de paiement adapté à votre boutique
Votre choix se résume à trois questions. Le risque lié à la catégorie détermine si vous pouvez utiliser un moyen de paiement donné. Le volume de ventes détermine s’il vaut la peine d’envisager un canal plus strict. Vos capacités techniques déterminent si vous devriez vous appuyer sur l’intégration native de votre plateforme de boutique pour réduire la charge de maintenance.
Les catégories standard et à faible risque peuvent commencer par une option native de la plateforme, comme Shoplazza Payments. Les catégories soumises à des restrictions, comme les produits de vapotage, peuvent se connecter directement àUseepay, Authorize.net ou Wintopay depuis l’espace d’administration, et éviter ainsi les solutions de contournement risquées telles que l’encaissement par un tiers.
FAQ sur le choix d’un moyen de paiement pour une boutique en ligne
Q : Quelle est la meilleure solution pour une nouvelle boutique vendant des produits soumis à des restrictions : l’encaissement via PayPal par un tiers ou PayPal en direct ?
L’encaissement via un tiers présente peu d’obstacles, mais vous utilisez le compte d’un tiers, ce qui enfreint les conditions d’utilisation de PayPal. Si le compte est signalé ou si le prestataire rencontre des difficultés, vos fonds peuvent être gelés en conséquence, et il est difficile de faire valoir vos droits. Une solution plus sûre pour un nouveau vendeur de produits soumis à des restrictions consiste à effectuer les encaissements au nom de votre propre entité. Si votre catégorie est sensible, recherchez des prestataires prenant en charge les catégories à haut risque, tels que Useepay, Authorize.net ou Wintopay.
Q : L’acquisition de cartes est-elle toujours plus sûre que PayPal ?
Pas nécessairement. La sécurité dépend de votre catégorie et de l’historique de votre compte, et non de la méthode en elle-même. L’avantage de l’acquisition par carte est que les règles de risque sont plus claires une fois que vous êtes approuvé. La réserve glissante de PayPal est également officiellement documentée. Ce qui importe, c’est de savoir si votre catégorie et l’historique de vos transactions déclenchent un examen supplémentaire.
Q : Est-il vrai que les prestataires tiers de recouvrement via PayPal prélèvent 20 % ou plus ?
Aucune source faisant autorité ne publie de données étayant cette affirmation. Il s’agit plutôt d’expériences individuelles qui se transmettent de bouche à oreille. Les prélèvements réels varient considérablement selon le prestataire, la catégorie et le volume des ventes ; demandez donc au prestataire de vous fournir ses conditions tarifaires par écrit.
Q : Si j’utilise les paiements intégrés à la plateforme de ma boutique, ai-je quand même besoin d’un acquéreur tiers distinct ?
Cela dépend de votre catégorie. Pour les catégories standard ou à faible risque, cela suffit généralement. Shoplazza Payments, par exemple, prend en charge les principales cartes de crédit, les portefeuilles numériques et le BNPL. Pour les catégories soumises à des restrictions, comme la vape, vous utilisez les canaux dédiés que la plateforme a déjà intégrés, mais vous devez tout de même vérifier que chaque canal prend en charge votre catégorie.
Q : Combien de temps faut-il avant que je me rende compte qu’une boutique à haut risque a choisi le mauvais moyen de paiement ?
Il n’y a pas de réponse unique, car cela dépend de la fréquence à laquelle l’acquéreur évalue les risques. Certains comptes se voient demander des documents supplémentaires dès que le volume augmente, tandis que d’autres ne font l’objet d’aucun contrôle pendant plusieurs mois. L’essentiel est de ne pas attendre qu’un problème survienne pour réagir. Avant de choisir un moyen de paiement, vérifiez le niveau de risque associé à votre catégorie auprès du canal que vous ciblez.
