Op zoek naar een betrouwbare manier om betalingen in je webwinkel te verwerken? De drie meest voorkomende opties zijn directe PayPal-integratie, PayPal-incasso via een derde partij en kaartverwerking. Ze verschillen sterk wat betreft de snelheid van uitbetaling, de veiligheid van het geld en de kosten. Een verkeerde keuze kan leiden tot bevroren geld of trage uitbetalingen, en vooral categorieën met beperkingen of gevoelige producten lopen hier extra risico op. In dit artikel worden de drie opties naast elkaar gezet, wordt aangegeven waar informatie ontbreekt en wordt een keuzepad geboden op basis van het risico van je categorie, je verkoopvolume en de fase waarin je bedrijf zich bevindt. Het doel is om je te helpen je betalingsopzet sneller af te ronden en kostbaar vallen en opstaan te voorkomen.
TL;DR: Hoe kies je een betaalmethode voor je webwinkel?
Directe PayPal-integratie houdt in dat je betalingen ontvangt op je eigen PayPal-rekening. De goedkeuring verloopt snel, maar PayPal bepaalt in zijn eentje de risicoregels. Inning via een derde partij betekent dat je betalingen ontvangt via de rekening van iemand anders. De drempel is laag, maar dit is in strijd met de gebruikersovereenkomst van PayPal en je geld kan samen met dat van de rekeninghouder worden bevroren. Card acquiring houdt in dat je je eigen merchant account aanvraagt. De beoordeling is strenger, maar in ruil daarvoor krijg je duidelijkere, beter voorspelbare kosten.
Standaard- en laagrisicocategorieën, zoals kleding, dierenbenodigdheden en huishoudelijke artikelen, kunnen aan de slag met Shoplazza Payments, dat betalingen al binnen T+2 afwikkelt. Voor beperkte categorieën, zoals vape-producten, kun je gebruikmaken van aanbieders die risicovolle goederen ondersteunen, zoals Useepay, Authorize.net en Wintopay, zodat je niet afhankelijk bent van incasso door derden.
Wat zijn directe PayPal-afwikkeling, incasso via een derde partij via PayPal en kaartverwerking?
Het belangrijkste verschil is wie het geld als eerste in bezit heeft en wie uw verkopersgegevens te zien krijgt.
Directe PayPal-integratie
Bij directe integratie koppel je je eigen PayPal-zakelijke account aan je afrekenproces. De betaling van de koper gaat rechtstreeks naar je PayPal-account en PayPal heeft inzicht in je volledige transactiegeschiedenis. Risicoregels zijn rechtstreeks van toepassing op uw account. PayPal beslist of er een doorlopende reserve wordt ingesteld, of er meer documenten worden gevraagd of dat het account wordt beperkt. Dit is geschikt voor verkopers van standaardgoederen die aan de regels voldoen en er geen bezwaar tegen hebben dat PayPal hun transacties controleert.
Kaartverwerking
Bij kaartverwerking vraag je je eigen verkopersaccount aan. Kaartbetalingen worden rechtstreeks op je afrekeningsrekening bijgeschreven, zonder tussenkomst van PayPal. Je doorloopt een volledige verkopersbeoordeling, waarbij je bedrijfsregistratie, verkoopgeschiedenis en categoriedetails worden gecontroleerd. Dit duurt langer, maar de risicoregels zijn duidelijker en beter te voorspellen. Dit is geschikt voor verkopers die al een bepaald verkoopvolume hebben en bereid zijn een beoordeling te doorlopen voor stabiliteit op de lange termijn.
Inning via een derde partij via PayPal
Bij incasso via derden opent u geen eigen PayPal-account. Kopers storten eerst op de hoofdrekening van de aanbieder, en de aanbieder maakt het bedrag volgens een afgesproken schema aan jou over. PayPal ziet het totale transactieoverzicht van de aanbieder, niet het profiel van een individuele verkoper. Dit komt vaak voor bij verkopers van goederen met beperkingen, of bij nieuwere verkopers die de directe beoordeling van PayPal nog niet kunnen doorstaan.
Het addertje onder het gras is dat je de PayPal-rekening van iemand anders gebruikt, wat in strijd is met de gebruikersovereenkomst van PayPal waarin het innen via of het delen van rekeningen verboden is. Als het risicosysteem van PayPal dit opmerkt, kan je rekening worden beperkt, kan je geld voor 180 dagen worden bevroren of kan het geld zelfs in beslag worden genomen. Op papier is dat geld eigendom van de incasserende partij, dus je hebt vrijwel geen mogelijkheid om hiertegen in beroep te gaan. Als de aanbieder met het geld verdwijnt, of als zijn account wordt gesloten vanwege een andere klant, wordt jouw geld daarmee ook bevroren. Geschillen over terugboekingen zijn ook volledig afhankelijk van de medewerking van de aanbieder. En omdat er geen legitieme manier is waarop de inkomsten je kunnen bereiken, kunnen belastingaangifte, boekhouding en fondsenwerving hierdoor allemaal worden beïnvloed.
Of je nu net begint of al jaren verkoopt: een veiligere manier is om een PayPal-zakelijke rekening aan te vragen onder je eigen bedrijfsnaam en het geld op te nemen via een erkende aanbieder van grensoverschrijdende betalingen. Verkopers die in Azië zijn gevestigd, maken vaak gebruik van aanbieders zoals PingPong, LianLian Global of WorldFirst. Verkopers in de VS of Europa kunnen kijken naar Payoneer of Airwallex. Accepteer ook creditcards en andere betaalmethoden om je risico te spreiden. Als je categorie gevoelig is, zoals vape-producten, kun je een betalingsprovider gebruiken die risicovolle categorieën ondersteunt, bijvoorbeeld Useepay, Authorize.net of Wintopay. Alle drie zijn al geïntegreerd in het Shoplazza-beheerdersgedeelte, dus je hoeft geen gebruik te maken van de account van iemand anders.
Hoe verhouden de drie methoden zich tot elkaar wat betreft conversie, afwikkelingssnelheid, veiligheid van het geld en verborgen kosten?
Gegevens gecontroleerd in oktober 2026. Voor directe PayPal- en kaartverwerking zijn de kosten en reserveringsperiodes gebaseerd op officiële of branchegegevens. Voor PayPal-incasso via derden zijn er nog geen gezaghebbende gegevens, dus de cijfers in de tabel zijn gebaseerd op ervaringen in de markt.
| Directe PayPal | PayPal-incasso via derde partijen | Creditcardverwerking | |
| Conversie | Kopers worden doorgestuurd naar PayPal om te betalen, wat een extra stap met zich meebrengt | Hangt af van hoe goed de aanbieder het afrekenproces heeft aangepast aan de lokale markt; de kwaliteit varieert | Meestal een geïntegreerd afrekenproces met minder doorverwijzingen |
| Snelheid van afwikkeling | Onmiddellijk, maar het geld kan later worden vrijgegeven als er een doorlopende reserve van toepassing is | Uitbetaald na de tweede-niveau-afwikkeling van de aanbieder, en de cyclus varieert per aanbieder | Wordt na de reserveperiode afgewikkeld; dit duurt langer voor risicovolle verkopers |
| Hoofdtarief | De door PayPal gepubliceerde tarieven voor handelaren, doorgaans zonder toeslag voor standaardcategorieën | Neem contact op met de aanbieder. De ervaring in de markt wijst op inhoudingen van 20% of meer | Gemiddeld 3,49% tot 3,95%, plus ongeveer $0,25 per transactie |
| Reserveringsperiode | Meestal wordt 10% gedurende 90 dagen ingehouden | Geen openbare gegevens beschikbaar, en een onvoorspelbare wachttijd voordat het geld wordt vrijgegeven | 90 tot 180 dagen bij 5% tot 10% (in sommige gevallen tot 15% of meer) |
| Afhandeling van terugvorderingen | Geschilafhandeling via de procedure van PayPal | Je hebt eerst bewijs van de aanbieder nodig, dus er zijn meer stappen | Ongeveer $20 of meer per geval, plus de tijd die het betwisten kost |
De meest voorkomende doorlopende reserve van PayPal bedraagt 10% van de transactiewaarde en wordt na 90 dagen vrijgegeven. Het exacte percentage en het aantal dagen worden per geval vastgesteld, op basis van het risico van de rekening. De tarief- en reservecijfers voor verkopers met een hoog risico zijn afkomstig uit de tariefrichtlijnen van PaymentCloud, en de daadwerkelijke voorwaarden volgen het contract van uw acquirer. De bewering dat incasso door derden 20% of meer kost, wordt niet ondersteund door officiële tariefdocumenten of brancheverslagen. Het lijkt meer op ervaringen die van geval tot geval worden doorgegeven, dus vraag de aanbieder om schriftelijke tariefvoorwaarden voordat je een beslissing neemt.
In hoeverre beïnvloedt het soort product dat u verkoopt het risico?
Betalingsproviders beoordelen handelaren op basis van wat ze verkopen. Hoe risicovoller uw producten zijn, hoe groter het verschil tussen de drie methoden. Voor standaardgoederen zijn de verschillen beperkt. Voor goederen met beperkingen kunnen de terugboekingspercentages en de kans op bevroren middelen een orde van grootte verschillen.
Standaardproducten en producten met een laag risico
Kleding, dierenbenodigdheden en huishoudelijke artikelen worden over het algemeen beschouwd als verkopers met een laag risico. De drie methoden brengen een vergelijkbaar risico met zich mee, dus de afweging draait vooral om de snelheid van de afwikkeling en de kosten.
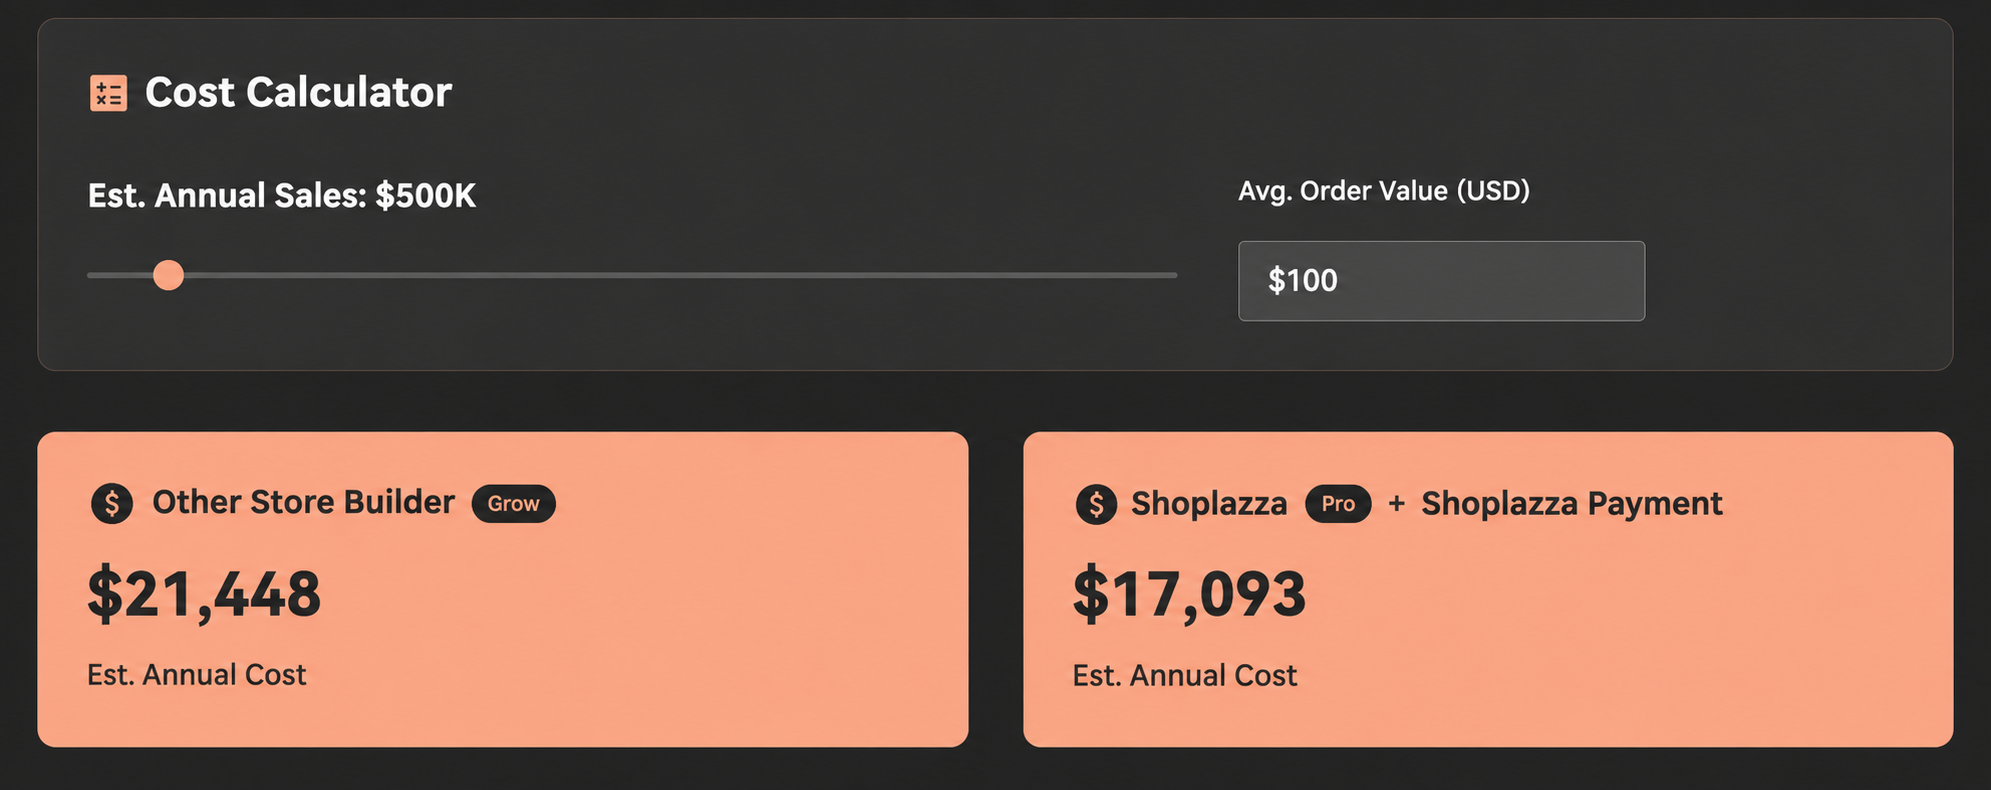
Deze verkopers kunnen beginnen met de betaaltools die in hun winkelplatform zijn ingebouwd. Shoplazza Payments vermeldt bijvoorbeeld een afwikkelingstijd van slechts T+2. Als je de kostencalculator op de website van Shoplazza Payments gebruikt, zou een winkel met een jaaromzet van $500.000 en een gemiddelde orderwaarde van $100 naar schatting $17.000 per jaar betalen voor het Pro-abonnement van Shoplazza met Shoplazza Payments. Een vergelijkbare opzet bij het Grow-abonnement van een concurrent komt uit op ongeveer $21.000. De daadwerkelijke tarieven kunnen variëren per handelaar en per gekozen betaalmethode. Neem voor meer informatie contact op met een betalingsdeskundige.
Producten met een gemiddeld risico, zoals producten voor volwassenen en voedingssupplementen
Producten voor volwassenen en voedingssupplementen, met name functionele supplementen en CBD, zijn typische producten met een gemiddeld risico. Acquirers voor producten met een hoog risico, zoals PaymentCloud, geven openlijk aan dat ze diensten verlenen aan websites voor volwassenen, voedingssupplementen en vape-producten. Hun tarieven liggen gemiddeld tussen de 3,49% en 3,95%, waarbij 5% tot 10% wordt ingehouden (in sommige gevallen tot 15% of meer) gedurende 90 tot 180 dagen. Dat is over het algemeen hoger dan voor verkopers van standaardartikelen. Ook voor incasso via PayPal door derden bij deze producten zijn er geen openbare cijfers over terugvorderingen of goedkeuringen beschikbaar. De ervaring in de markt leert dat verkopers vaker om aanvullende documenten worden gevraagd.
Beperkte goederen met een hoog risico, zoals vape-producten
Vape is het producttype waarvoor de meest volledige gegevens beschikbaar zijn. Volgens cijfers uit de sector liggen de natuurlijke terugboekingspercentages tussen 1% en 2%, wat dicht bij of boven de bewakingsdrempels ligt van Visa’s VAMP (een gecombineerd fraude- en geschillenpercentage van 1,5% bij 1.500 of meer gevallen per maand) en Mastercard’s ECM (100 of meer terugboekingen per maand en een percentage van 1,5%). Daarom accepteren gangbare betaalkanalen over het algemeen geen vape-producten. Shopify, Wix en Amazon hebben vape-producten allemaal uit hun aanbod verbannen.
Shoplazza, BigCommerce en WordPress (via WooCommerce) staan nog steeds ENDS-producten toe die aan de regels voldoen. In de betalingsgids voor vape-producten van Shoplazza staat dat verkopers in het beheerdersgedeelte kunnen zoeken naar Useepay, Authorize.net of Wintopay en de koppeling kunnen voltooien, zonder aparte integratie en zonder geleende accounts.
Hoe moet een nieuwe verkoper een betalingsopzet kiezen?
Beoordeel dit op drie niveaus: categorierisico, verkoopvolume en technische capaciteit, in plaats van terug te vallen op „elk heeft voor- en nadelen, het hangt ervan af“.
- Controleer het risiconiveau van je categorie. Voor standaardcategorieën kijk je eerst naar de conversie en de snelheid van de afwikkeling. Voor categorieën met een gemiddeld of hoog risico moet je eerst controleren of een kanaal bereid is je te accepteren.
- Controleer je budget en maandelijkse omzet. Als je minder dan $10.000 per maand verdient en nog niet over de juiste bedrijfsdocumenten beschikt, begin dan met een methode met een lage drempel en stap over zodra je omzet en administratie stabiel zijn. Als je maandelijks een stabiel bedrag van $50.000 of meer verdient en een documentcontrole aankunt, vraag dan vroeg een eigen merchant account aan om op lange termijn stabiliteit en voorspelbare kosten te krijgen. Deze twee niveaus zijn vuistregels, geen industrienormen, en de werkelijke drempels variëren per acquirer en categorie.
- Controleer je technische en operationele capaciteit. Kun je meerdere betaalkanalen onderhouden, rekeningen afstemmen en geschillen tegelijkertijd afhandelen? Dat is de derde laag. Als je team klein is, nemen betaaltools die in je winkelplatform zijn ingebouwd een groot deel van deze last weg. Als je winkel al gebruikmaakt van Shoplazza Payments, zijn de gangbare betaalmethoden geïntegreerd in het beheerdersgedeelte, zodat je ze niet apart hoeft te koppelen en af te stemmen.
Stel een betaaloplossing in die bij je winkel past
Je keuze komt neer op drie vragen. Het categorierisico bepaalt of je een bepaalde methode überhaupt kunt gebruiken. Het verkoopvolume bepaalt of een strenger kanaal de moeite waard is om te overwegen. Technische capaciteit bepaalt of je gebruik moet maken van de ingebouwde integratie van je winkelplatform om onderhoud te verminderen.
Standaardcategorieën en categorieën met een laag risico kunnen beginnen met een platform-eigen optie zoals Shoplazza Payments. Voor categorieën met beperkingen, zoals vape-producten, kun je Useepay, Authorize.net of Wintopay rechtstreeks in het beheerdersgedeeltekoppelen en zo risicovolle tijdelijke oplossingen, zoals incasso door derden, vermijden.
Veelgestelde vragen over het kiezen van een betaalmethode voor je webwinkel
V: Wat is beter voor een nieuwe winkel in producten met beperkingen: incasso via PayPal door een derde partij of rechtstreeks via PayPal?
Inning via een derde partij heeft een lage drempel, maar je maakt gebruik van de rekening van iemand anders, wat in strijd is met de gebruikersovereenkomst van PayPal. Als de rekening wordt gemarkeerd of de aanbieder in de problemen raakt, kunnen je gelden mee worden bevroren, en het is moeilijk om hiertegen in beroep te gaan. Een veiligere optie voor een nieuwe verkoper van goederen met beperkingen is om betalingen onder je eigen entiteit te innen. Als je categorie gevoelig is, zoek dan naar aanbieders die risicovolle categorieën ondersteunen, zoals Useepay, Authorize.net of Wintopay.
V: Is kaartverwerking altijd veiliger dan PayPal?
Niet per se. De veiligheid hangt af van je categorie en je accountgeschiedenis, niet van de methode zelf. Het voordeel van creditcardverwerking is dat de risicoregels duidelijker zijn zodra je bent goedgekeurd. De doorlopende reserve van PayPal is ook officieel gedocumenteerd. Het gaat erom of je categorie en transactiegeschiedenis aanleiding geven tot extra controle.
V: Klopt het dat externe PayPal-incasso’s 20% of meer inhouden?
Er is geen gezaghebbende bron die gegevens publiceert die deze bewering ondersteunen. Het lijkt meer op ervaringen die van geval tot geval worden doorgegeven. De daadwerkelijke inhoudingen variëren sterk per aanbieder, categorie en verkoopvolume, dus vraag de aanbieder om schriftelijke tariefvoorwaarden.
V: Als ik de ingebouwde betalingsfunctie van mijn winkelplatform gebruik, heb ik dan nog steeds een aparte externe acquirer nodig?
Dat hangt af van je categorie. Voor standaard- of laagrisicocategorieën is dit meestal voldoende. Shoplazza Payments ondersteunt bijvoorbeeld de belangrijkste creditcards, digitale portemonnees en BNPL. Voor beperkte categorieën, zoals e-sigaretten, gebruik je de speciale kanalen die het platform al heeft geïntegreerd, en moet je nog steeds controleren of elk kanaal jouw categorie ondersteunt.
V: Hoe lang duurt het voordat ik erachter kom dat een winkel met een hoog risico de verkeerde betaalmethode heeft gekozen?
Er is geen eenduidig antwoord, omdat het afhangt van hoe vaak de acquirer het risico beoordeelt. Bij sommige accounts wordt om meer documenten gevraagd zodra het volume toeneemt, terwijl andere pas na enkele maanden worden beoordeeld. Het belangrijkste is om niet te wachten tot er een probleem ontstaat en pas daarna aanpassingen te doen. Controleer, voordat je een betaalmethode kiest, hoe risicovol jouw categorie overkomt bij het kanaal waarop je je richt.
